

作成日:2026/09/25
消費税率引下げ特設サイト開設 国税庁
先日ご案内のとおり、9月15日、大綱が閣議決定されたことを受け、同日、国税庁サイトに消費税率引下げ特設サイトが開設されました。
○消費税率引下げ特設サイト
サイトの解説と同時に、
- リーフレット
- パンフレット
- Q&A
- 説明動画
が掲載されています。
リーフレット・パンフレットともに、次の7項目に分類されています。
- 対象品目と適用税率
- 税率変更に伴う経過的な取扱い
- 免税事業者から課税事業者になるための届出に関する特例
- 簡易課税から一般課税(本則課税)になるための届出に関する特例
- 簡易課税制度の計算方法の特例
- 中間申告制度の特例
- 飲食料品の総額表示義務の特例
これらのうち、飲食料品の販売を行わない事業者が気にするべきは、
- 対象品目と適用税率
- 税率変更に伴う経過的な取扱い
になるでしょう。
特に、税率1%を前提としない
- 定期供給契約
2027年1月1日前に締結した定期供給契約(不特定かつ多数の者に定期的に継続して供給する契約)で、同年4月1日前に対価の領収をしている同日以後に行われる飲食料品の譲渡 - 通信販売
2027年1月1日前にその販売条件の提示が行われ、同年4月1日前に申込を受けた同日以後に行われる飲食料品の譲渡
に基づくものについては、これまでどおり税率8%が適用されることになるため、こういった取引を行っている場合で1%にするには、次のように1%となるようにする必要があります。
- 税率1%を前提として契約等をしていることが確認できるようにする
具体的には、契約や販売条件等において- 2027年4月1日以後に販売を行うものは消費税率1%による
- 販売価格は●●円(消費税率1%への変更があった場合には■■円とする)
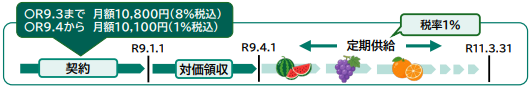
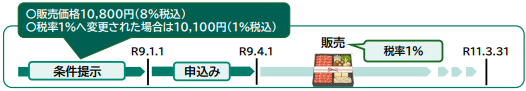
- 事後的な契約変更等により税率1%に基づく取引となるようにする
具体的には、当初契約の契約金額を変更する旨の契約を2027年1月1日以後に締結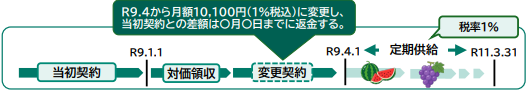 画像はすべて国税庁「「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)」https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_qa.pdf
通信販売の「販売条件の提示」については、新聞、テレビ、チラシ、カタログ、インターネット等の媒体を通じたものや、○○頒布会、○○友の会等と称する会で、相当数の会員で構成され、かつ、会員数が固定的でないような会が会員等を対象のような場合が該当し、訪問面談による販売条件を提示するような取引は、これに含まれないことにご注意ください。
なお、2027年4月1日前に行われた飲食料品の譲渡のうち、小規模事業者の現金主義の特例の適用により、同日以後に行われたとされるものについても、税率8%が適用されることとなることが、参考としてQ&Aの問1-6に記載がされています。つまり、飲食料品の引き渡しは3月中で代金回収日が4月だったときに、売上げ計上日が4月としても消費税率は8%ですよ、ということになります。
関連コンテンツ:
 消費税率引下げ特設サイト開設 国税庁